しんきんバンキングアプリ

スクリーンショット
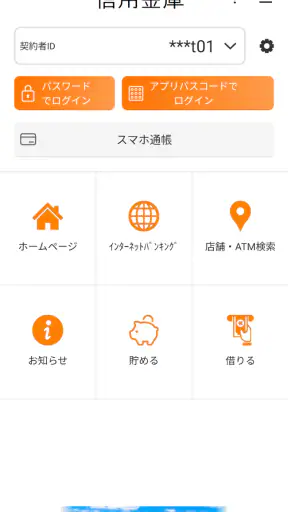
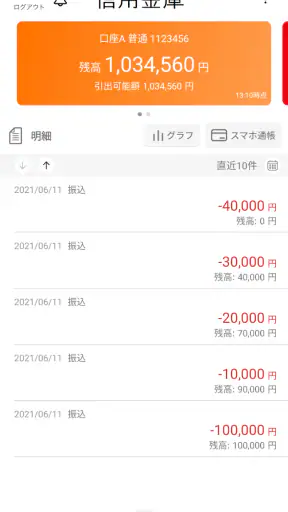
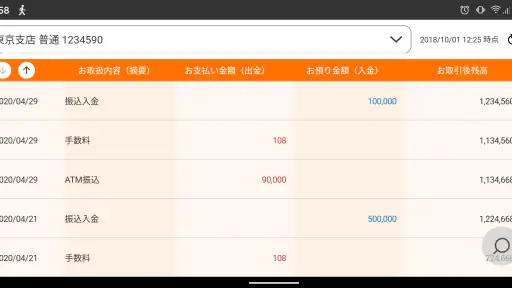
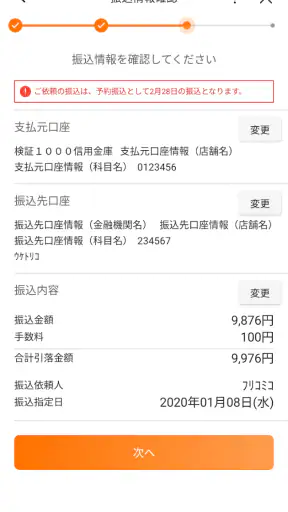
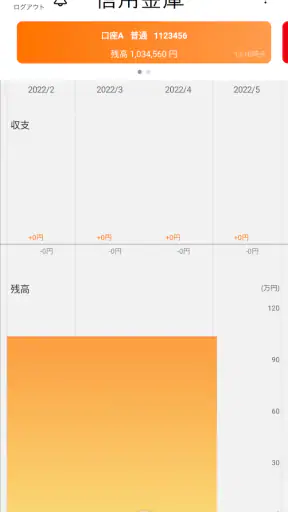
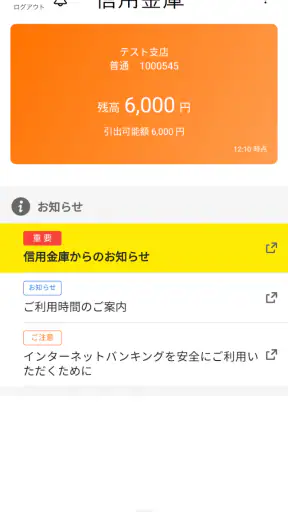
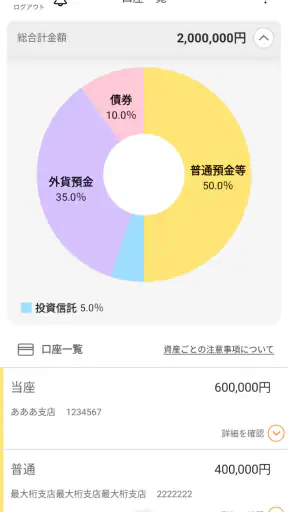
詳細
- 評価
- 3.2
- バージョン
- 2.8.8
- 開発者
- The Shinkin Banks Information System Center Co Ltd
信用金庫の口座を普段から使っている人にとって、残高や入出金明細を確認するたびに窓口やATMへ向かうのは、少し面倒です。しんきんバンキングアプリは、その確認作業をスマートフォンに移し、必要なときに口座の状態を見られるようにする金融アプリです。私は実際に使うなら、日々の残高確認と最近の入出金を手早く把握するための道具として評価します。
一方で、信用金庫を利用していない人が入れても役割は限られます。このアプリは銀行全般をまとめる家計管理アプリというより、対応する信用金庫の口座をスマートフォンから扱うための専用窓口に近い存在です。そこを理解して選べば便利ですが、複数の金融機関を一つに集約したい人には、別のタイプのサービスのほうが合っています。
しんきんバンキングアプリを実際の生活でどう使うか
まず確認したいのは、自分の信用金庫に対応しているか
導入前に最も大切なのは、利用している信用金庫がこの仕組みに対応しているかを確認することです。アプリの名称に「しんきん」と入っているため、すべての信用金庫の口座を自動的に扱えるように感じるかもしれません。しかし、金融アプリでは口座側の対応状況や利用手続きが重要です。自分の信用金庫の案内と照らし合わせてから設定を始めるのが安全です。
対応している場合、外出先で残高を見たいときや、入金されたはずのお金を確認したいときに、ATMを探さずに済む可能性があります。給料日後に入金を確認する、公共料金の引き落とし後に残高を確認する、家族からの振込を受け取ったか見る、といった場面では、専用アプリなら目的がはっきりしています。
日常の確認作業に向いている理由
このアプリの中心は、信用金庫口座の残高と入出金明細をスマートフォンで確認することです。私はこの種のアプリでは、機能の多さよりも、必要な情報へ迷わず到達できることを重視します。買い物の直前に残高を確認したい場合や、口座から想定外の引き落としがないか確認したい場合、確認専用の入口があること自体に意味があります。
特に、現金と口座振替を併用している人には使い道があります。財布の中身だけでは、次の引き落としまで余裕があるか判断しにくいからです。帰宅後にまとめて家計簿をつける人も、明細を見ながら支出を確認すれば、記憶だけに頼る場面を減らせます。ただし、これは家計簿を自動で完成させるアプリとは違うため、分類や予算管理まで求める人は物足りなく感じます。
振込を使う人が知っておきたいこと
残高照会だけでなく、振込にも対応している点は、このアプリを単なる閲覧ツール以上のものにしています。急いで別口座へ資金を移したいときや、外出中に振込手続きを進めたいときには便利です。窓口の営業時間や移動時間に左右されにくいのは、スマートフォンで金融手続きを行う大きな利点です。
ただし、振込は残高を見るだけの操作より慎重に扱うべきです。宛先、金額、名義などを入力した後は、送信前に一度画面を止めて確認する習慣をおすすめします。私は、急いでいるときほど、登録先や入力内容を声に出さずとも一項目ずつ見直すようにします。アプリが手続きを簡単にしても、送金先を間違えた場合の負担まで軽くなるわけではありません。
現実的な利用場面
たとえば、休日に家電を買う予定があり、口座からの引き落としも近いとします。出かける前にアプリで残高と最近の明細を確認すれば、利用できる金額を判断しやすくなります。帰宅後、購入代金や別の引き落としが反映されたかを再確認することもできます。この一連の流れでは、アプリを開く目的が明確なので、専用アプリのシンプルさが役立ちます。
個人事業主や小さな店舗で信用金庫口座を使っている人にも、入金確認の入口として便利な場面があります。ただし、売上管理、請求書、帳簿、複数口座の照合まで一つで済ませたい場合は、会計ソフトや事業向けの管理サービスと役割を分ける必要があります。口座の動きを見るアプリとして使い、経理全体を任せるものではない、と考えるのが適切です。
現在の使い勝手と位置づけ
しんきんバンキングアプリは、金融カテゴリの無料アプリです。開発元はThe Shinkin Banks Information System Center Co Ltdで、信用金庫の口座利用をスマートフォンから支えることに焦点があります。対象年齢は3歳以上と案内されていますが、実際の利用では口座契約や認証など、大人が責任を持って管理する場面が中心になります。
公開されている利用規模は五十万以上のインストールで、平均評価は3.2です。評価を見るとき、私は数字だけで良し悪しを決めません。金融アプリは、端末変更、認証、対応する金融機関、通信環境など、個人の利用条件によって印象が変わりやすいからです。評価が突出して高いタイプではないため、導入前に自分の信用金庫での手続きがスムーズかを確認する姿勢は必要です。
これまでの更新と現在のバージョン
このアプリは2019年4月21日に公開され、現在のバージョンは2.8.8です。数年にわたって更新されてきたことから、公開直後の試験的なアプリというより、継続的に使われているサービスとして見ることができます。私は金融アプリを選ぶ際、公開時期だけでなく、現在も利用できる状態に保たれているかを重視します。
ただし、バージョン番号が上がっているからといって、利用者が大きな新機能を体感できるとは限りません。金融アプリの更新には、画面の調整、端末環境への対応、内部的な安定性や安全面に関わる変更なども含まれます。確認できる事実としては、現在の提供版が2.8.8であるということです。今後の変更については、実際の更新内容を読んで判断したいところです。
既存ユーザーにとっての更新の意味
すでに使っている人にとって、更新で最も大切なのは、見た目の新しさよりも、日常の確認や振込をこれまで通り進められることです。アプリを長く使うほど、ログイン方法や画面の位置に慣れています。そのため、画面構成が変わった場合は、残高照会だけでなく、明細の見方や振込前の確認画面まで一度試しておくと安心です。
スマートフォンを買い替えた人は、アプリを入れ直すだけで以前と同じ状態になるとは考えず、再設定が必要になる可能性を見込んでおくべきです。金融サービスでは、端末の変更が通常のアプリ移行より慎重になることがあります。古い端末をすぐに初期化せず、必要な利用者情報や信用金庫からの案内を確認してから移行するのが現実的です。
また、長く使っていない人は、久しぶりに振込を行う前に残高照会を開き、ログインや認証が問題なく動くか確かめることをおすすめします。支払い直前に設定の問題へ気づくより、余裕のある日に確認したほうが安全です。更新後は、重要な操作をいきなり本番で試さないことが、金融アプリでは特に有効です。
明細確認を家計管理に生かすコツ
このアプリを家計簿の代わりに使うのではなく、家計簿へ入力するための一次確認に使うと、役割が明確になります。私は週に一度、明細を見ながら固定費、買い物、現金引き出しを分けて考える方法が合っていると思います。毎回細かく記録するのが苦手でも、口座の動きを定期的に見るだけで、使途不明の支出を見つけやすくなります。
ここで注意したいのは、口座明細だけでは現金の使い道までは分からないことです。ATMから現金を引き出した記録があっても、その後に何へ使ったかは別途管理する必要があります。カードや電子マネーを複数使う人も、信用金庫口座からの引き落としだけを見て全体の支出を把握したつもりにならないほうがよいでしょう。
通常の銀行アプリや家計簿アプリとの違い
一般的な銀行アプリと比べた場合、このアプリの強みは、信用金庫利用者にとって入口が分かりやすいことです。自分の口座を確認し、必要なら振込へ進むという目的がはっきりしています。反対に、都市銀行、ネット銀行、証券口座、クレジットカードを横断して見たい人には、金融機関をまとめて管理できるサービスのほうが便利です。
家計簿アプリとの違いはさらに明確です。家計簿アプリは支出の分類やグラフ、予算との比較を重視しますが、しんきんバンキングアプリは信用金庫口座の取引確認と振込に軸があります。私は、残高照会の速さと口座の正確な状態を優先する人にはこちらをすすめます。一方、毎月の食費や通信費を分析したい人には、家計簿アプリを併用するほうが満足度は高いでしょう。
使う前に確認しておきたい負担
無料で利用できる点は始めやすい魅力ですが、無料だからといって準備が不要なわけではありません。信用金庫側での利用登録、本人確認、認証情報の管理など、金融サービス特有の手順が関わります。登録途中で分からなくなった場合は、推測で進めず、利用している信用金庫の公式案内や窓口の説明を確認するのが安全です。
スマートフォンを家族と共有している人は、口座情報が見える状態を作らない工夫も必要です。画面ロックを設定し、端末を他人に渡すときはアプリを開いたままにしないことをおすすめします。通知や画面表示の扱いも、周囲に残高や取引内容を見られたくない人は確認しておくと安心です。
通信が不安定な場所では、残高確認や振込を急いで行わないほうがよいでしょう。操作が完了したか分からない状態で繰り返し送信すると、意図しない重複操作につながるおそれがあります。振込後は受付結果や明細を確認し、判断できない場合は追加操作をせず、信用金庫へ問い合わせるのが適切です。
向いている人、別の選択肢がよい人
信用金庫の口座を生活の中心に置き、残高・入出金明細・振込をスマートフォンで確認したい人には、しんきんバンキングアプリは試す価値があります。特に、ATMへ行く回数を減らしたい人、入金確認を外出先で済ませたい人、窓口へ行く時間を取りにくい人と相性がよいです。
反対に、複数の金融機関を一つの画面で比べたい人、家計の自動分類を重視する人、資産運用までまとめて管理したい人には、専用の家計管理サービスや各金融機関のアプリを組み合わせるほうが合っています。また、スマートフォンの操作や認証に不安があり、対面で相談しながら手続きしたい人は、無理にアプリへ一本化しないほうがよいでしょう。
これから注目したいポイント
今後の更新で注目したいのは、既存ユーザーが迷わず使い続けられることです。金融アプリでは、機能を増やすことより、ログイン、残高照会、明細確認、振込確認という基本動線を安定させることが重要です。新しい端末やOS環境でも、利用者が手続きをやり直す場面で分かりやすい案内があるかは、継続利用の印象を左右します。
もう一つは、信用金庫口座を使う人の幅広い事情に対応できるかです。日常の残高確認をする個人と、事業用口座の入金を確認する人では、見たい情報や操作の頻度が異なります。現行版を使う際も、自分が必要とする確認が無理なくできるかを基準にし、更新後は変更点を確認してから重要な操作へ進むのがよいでしょう。
私の結論
しんきんバンキングアプリは、信用金庫口座をスマートフォンで確認・操作したい人に向けた、目的のはっきりした金融アプリです。無料で導入でき、残高や入出金明細の確認に加えて振込も扱えるため、日常の銀行利用を少し身軽にできます。私は、信用金庫を主な口座として使っている友人なら、まず対応状況を確かめたうえで試してみるようすすめます。
ただし、家計簿、資産管理、複数金融機関の統合まで期待すると、役割の違いから不満が出やすくなります。アプリを万能な金融管理ツールとしてではなく、信用金庫口座へ安全にアクセスする専用の窓口として使うのが、最も納得しやすい選び方です。公開から更新を重ねて現在のバージョンに至っている点も踏まえ、私は基本機能を重視する利用者に向く、実用性重視の一本だと感じます。


